

দ্বিসাপ্তাহিক মর্টগেজ ক্যালকুলেটর
প্রতি দুই সপ্তাহে আপনার মর্টগেজের অর্ধেক পরিশোধ করলে ঋণ কতটা কমে এবং সুদ কতটা বাঁচে, তা দেখুন।
আপনার ফলাফল
ফলাফলগুলিতে মাসিক চক্রবৃদ্ধিকে সমতুল্য দ্বিসাপ্তাহিক হারে রূপান্তর করা হয়েছে বলে ধরে নেওয়া হয়েছে, কোনো ফি বা এস্ক্রো পরিবর্তন ছাড়া। শুধু পরিকল্পনার অনুমানের জন্য।
একটি দ্বিসাপ্তাহিক মর্টগেজ ক্যালকুলেটর দেখায় যে প্রতি দুই সপ্তাহে আপনার মাসিক মর্টগেজ কিস্তির অর্ধেক পরিশোধ করলে আপনার ঋণ কতটা কমে এবং মোট সুদ কতটা কমে। বছরে 26টি দ্বিসাপ্তাহিক পর্ব থাকে বলে আপনি 12টির বদলে 13টি মাসিক কিস্তির সমতুল্য পরিশোধ করেন। এই অতিরিক্ত কিস্তি সরাসরি আপনার আসলের দিকে যায়, যা আপনার ব্যালেন্স দ্রুত কমায় এবং ঋণের পুরো মেয়াদে হাজার হাজার ডলার সাশ্রয় করতে পারে। এই পৃষ্ঠার সব উদাহরণ মার্কিন ডলারে দেওয়া হয়েছে, যেমন ইংরেজি উদাহরণে ছিল।
দ্বিসাপ্তাহিক মর্টগেজ কিস্তি কীভাবে কাজ করে
মানক মাসিক পরিকল্পনায় আপনি বছরে 12টি পূর্ণ কিস্তি দেন। দ্বিসাপ্তাহিক পরিকল্পনায় আপনার ঋণদাতা, অথবা আপনার নিজের স্বয়ংক্রিয় পরিশোধের সময়সূচি, প্রতি দুই সপ্তাহে আপনার মাসিক কিস্তির অর্ধেক কেটে নেয়। এতে বছরে 26টি অর্ধেক কিস্তি হয়, যা 13টি পূর্ণ মাসিক কিস্তির সমান। অতিরিক্ত মাসিক কিস্তি সম্পূর্ণভাবে আসলে প্রয়োগ করা হয়, সুদে নয়, তাই প্রতি বছর আপনি আপনার ঋণের সময়সূচি থেকে প্রায় এক মাস অতিরিক্ত কমিয়ে ফেলেন।
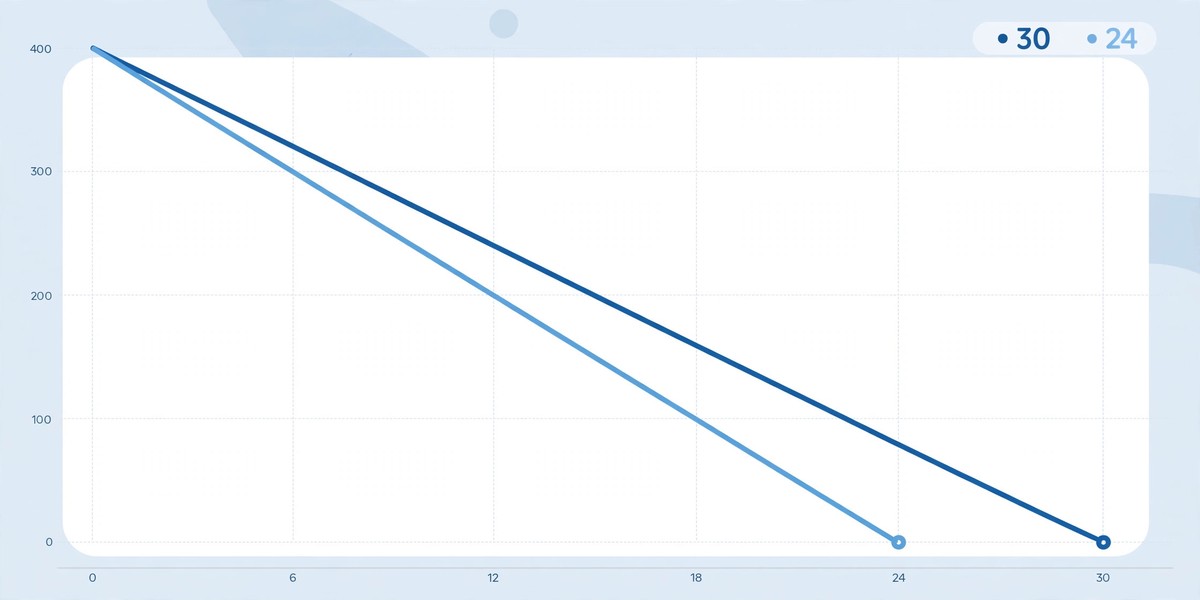
দ্বিতীয়, ছোট একটি সুবিধাও আছে। আপনার কিস্তির একটি অংশ আগে পৌঁছায় বলে কিস্তিগুলির মধ্যে কিছুটা কম সুদ জমে। দ্রুত আসল কমা এবং আগে কিস্তি দেওয়ার সমন্বয়ে বেশিরভাগ ঋণগ্রহীতার ক্ষেত্রে 30 বছরের ঋণ প্রায় 23 থেকে 24 বছরে নেমে আসে।
এই দ্বিসাপ্তাহিক মর্টগেজ ক্যালকুলেটর কীভাবে ব্যবহার করবেন
- ঋণের পরিমাণ লিখুন। ডলারে আপনার মূল মর্টগেজ ব্যালেন্স লিখুন, যেমন 300000। কমা বা ডলার চিহ্ন দেবেন না।
- বার্ষিক সুদের হার লিখুন। আপনার নোট হার ব্যবহার করুন, যা আপনার মর্টগেজ নথিতে ছাপা শতাংশ। বর্তমান মার্কিন বাজারে 2026 সালের বেশিরভাগ স্থির হার 6 থেকে 7 শতাংশের মধ্যে থাকে।
- ঋণের মেয়াদ বেছে নিন। ড্রপডাউন থেকে 30, 20, 15 অথবা 10 বছর বেছে নিন। এটি আপনার ঋণের মূল দৈর্ঘ্য, বাকি সময় নয়।
- অতিরিক্ত আসল যোগ করুন (ঐচ্ছিক)। প্রতি দ্বিসাপ্তাহিক কিস্তির সঙ্গে অতিরিক্ত আসল দিতে চাইলে সেই পরিমাণ লিখুন। ডিফল্ট মান শূন্য।
- সঞ্চয় গণনা করুন বোতামে ক্লিক করুন। ক্যালকুলেটর একটি পূর্ণ দ্বিসাপ্তাহিক পরিশোধের সময়সূচি তৈরি করে এবং তা মানক মাসিক সময়সূচির সঙ্গে তুলনা করে।
- ফলাফল পড়ুন। আপনি দুটি কিস্তির পরিমাণ, প্রতিটি পরিকল্পনায় পরিশোধের সময়, প্রতিটি পরিকল্পনায় মোট সুদ, সাশ্রয় হওয়া সুদ এবং প্রতি বছর আপনি যে অতিরিক্ত আসল দেন, তা দেখতে পাবেন।
টাইপ করতে ভুল হলে ক্যালকুলেটর একটি বন্ধুত্বপূর্ণ বার্তা দেখায় যাতে বোঝা যায় কী ঠিক করতে হবে। এটি 20,000,000 পর্যন্ত ঋণের পরিমাণ এবং 0.1 থেকে 25 শতাংশ পর্যন্ত হার গ্রহণ করে।
দ্বিসাপ্তাহিক মর্টগেজ ক্যালকুলেটর দিয়ে সঞ্চয়ের উদাহরণ
নিচের টেবিলে 2026 সালের হারে তিনটি সাধারণ মার্কিন ঋণের পরিস্থিতি দেখানো হয়েছে। সব সংখ্যা মাসিক চক্রবৃদ্ধিকে সমতুল্য দ্বিসাপ্তাহিক হারে রূপান্তর করে পর্ব ধরে ধরে পরিশোধের সময়সূচি দিয়ে গণনা করা হয়েছে।
| ঋণের পরিস্থিতি | মাসিক কিস্তি | দ্বিসাপ্তাহিক কিস্তি | দ্বিসাপ্তাহিক পরিশোধের সময় | সুদ সাশ্রয় |
|---|---|---|---|---|
| $250,000, 6.5% হারে, 30 বছর | $1,580.17 | $790.09 | 24 বছর, 1 মাস | $74,454 |
| $300,000, 7.0% হারে, 30 বছর | $1,995.91 | $997.95 | 23 বছর, 8 মাস | $104,888 |
| $400,000, 6.0% হারে, 30 বছর | $2,398.20 | $1,199.10 | 24 বছর, 6 মাস | $100,556 |
ধরনটি লক্ষ্য করুন। 7 শতাংশ হারে $300,000 ঋণে দ্বিসাপ্তাহিক কিস্তি ঋণ থেকে 6 বছরের বেশি কমিয়ে দেয় এবং $100,000 এর বেশি সুদ সাশ্রয় করে, কারণ প্রতি বছর আপনি কার্যত $1,995.91 অতিরিক্ত আসল হিসাবে দেন। উচ্চ হার সাশ্রয় আরও বাড়ায়, কারণ অন্যথায় আপনার মাসিক কিস্তির বেশি অংশ সুদে যেত।
প্রায়শই জিজ্ঞাসিত প্রশ্ন
দ্বিসাপ্তাহিক মর্টগেজ কিস্তি কি সত্যিই অর্থ সাশ্রয় করে?
হ্যাঁ। আপনি বছরে 26টি অর্ধেক কিস্তি দেন, যা 13টি পূর্ণ মাসিক কিস্তির সমান। অতিরিক্ত কিস্তি সম্পূর্ণভাবে আসলে যায়, তাই আপনার ব্যালেন্স দ্রুত কমে এবং কম সুদ জমে। বর্তমান হারে একটি সাধারণ 30 বছরের ঋণে ঋণগ্রহীতারা কয়েক হাজার ডলার সাশ্রয় করেন এবং 6 থেকে 7 বছর আগে পরিশোধ শেষ করেন।
দ্বিসাপ্তাহিক কিস্তিতে 30 বছরের মর্টগেজ কত দ্রুত পরিশোধ হয়?
বেশিরভাগ 30 বছরের মর্টগেজ দ্বিসাপ্তাহিক কিস্তি এবং কোনো অতিরিক্ত আসল ছাড়া প্রায় 23 থেকে 24 বছরে পরিশোধ হয়। উদাহরণস্বরূপ, 7 শতাংশ হারে $300,000 ঋণ 23 বছর 8 মাসে পরিশোধ হয়, যা 6 বছর 4 মাস আগে। প্রতি দ্বিসাপ্তাহিক কিস্তিতে মাত্র $100 অতিরিক্ত আসল যোগ করলেও পরিশোধের সময় 19 বছরে নেমে আসতে পারে।
দ্বিসাপ্তাহিক কি মাসে দুবার পরিশোধের সমান?
না, এবং পার্থক্যটি গুরুত্বপূর্ণ। মাসে দুবার, অর্থাৎ অর্ধমাসিক, মানে বছরে 24টি অর্ধেক কিস্তি, যা ঠিক 12টি মাসিক কিস্তির সমান, তাই কোনো সাশ্রয় সুবিধা নেই। দ্বিসাপ্তাহিক মানে 26টি অর্ধেক কিস্তি, যা 13টি মাসিক কিস্তির সমান। শুধু দ্বিসাপ্তাহিক সময়সূচিই অতিরিক্ত বার্ষিক কিস্তি তৈরি করে।
ঋণদাতারা কি দ্বিসাপ্তাহিক মর্টগেজ পরিকল্পনার জন্য ফি নেয়?
কিছু ঋণদাতা এবং তৃতীয় পক্ষের পরিষেবা একটি সেটআপ ফি, প্রতি কিস্তিতে ফি, অথবা দুটোই নেয়। সাইন আপ করার আগে সব ফি সম্পর্কে জিজ্ঞাসা করুন এবং হিসাব করুন। আপনি একই ফল বিনামূল্যে পেতে পারেন, আপনার মাসিক কিস্তিকে 12 দিয়ে ভাগ করে সেই পরিমাণ প্রতি মাসিক কিস্তিতে অতিরিক্ত আসল হিসাবে যোগ করে।
আমি কি পরে মাসিক কিস্তিতে ফিরে যেতে পারি?
বেশিরভাগ ক্ষেত্রে হ্যাঁ। দ্বিসাপ্তাহিক পরিকল্পনা সাধারণত স্বেচ্ছামূলক এবং আপনার সার্ভিসারের সঙ্গে যোগাযোগ করে বাতিল করা যায়। আপনি যদি প্রতি মাসে আপনার কিস্তির বারো ভাগের এক ভাগ অতিরিক্ত যোগ করার নিজস্ব পদ্ধতি ব্যবহার করেন, তাহলে যখন খুশি অতিরিক্ত পরিমাণ যোগ করা বন্ধ করতে পারেন।
আমার হার ইতিমধ্যে কম হলে দ্বিসাপ্তাহিক কিস্তি কি সার্থক?
এটি এখনও আপনার ঋণের মেয়াদ কমায়, কিন্তু কম হারে ডলারে সাশ্রয় কম হয়, কারণ প্রথমেই কম সুদ জমে। 3 শতাংশ হারে একই $300,000 ঋণে প্রায় $21,000 সাশ্রয় হয়, $100,000 নয়। আপনার হার কম হলে এবং আপনার উচ্চ সুদের ঋণ বা ভালো বিনিয়োগের সুযোগ থাকলে, অতিরিক্ত অর্থ সেখানে ব্যবহার করা ভালো হতে পারে।
আরও জানুন
- দ্বিসাপ্তাহিক মর্টগেজ কিস্তি কীভাবে কাজ করে?
- দ্বিসাপ্তাহিক বনাম মাসিক মর্টগেজ কিস্তি: কোনটি বেশি সাশ্রয় করে?
- দ্বিসাপ্তাহিক কিস্তিতে কত সুদ সাশ্রয় হয়?
- দ্বিসাপ্তাহিক মর্টগেজ কিস্তি কি সার্থক?
- দ্বিসাপ্তাহিক মর্টগেজ কিস্তি কীভাবে সেট আপ করবেন?
ভাষা
- Biweekly Mortgage Calculator
- Calculadora de Hipoteca Quincenal
- Calculadora de Hipoteca Quinzenal
- Calculateur hypothécaire bimensuel
- Zweiwöchentlicher Hypothekenrechner
- Calcolatore Mutuo Quindicinale
- Tweewekelijkse Hypotheekcalculator
- Kalkulator dwutygodniowy kredytu hipotecznego
- İki Haftada Bir Mortgage Hesaplayıcı
- Kalkulator Hipotek Dua Mingguan
- Калькулятор ипотеки раз в две недели
- حاسبة الرهن العقاري كل أسبوعين
- द्विसाप्ताहिक बंधक कैलकुलेटर
- دو ہفتہ وار رہن کیلکولیٹر
- 隔週住宅ローン計算機