

隔週住宅ローン計算機
隔週返済額は月払いの半額で、2週間ごとに支払います(年間26回)。
隔週住宅ローン計算機は、2週間ごとの返済が住宅ローンに与える影響を試算するための計算機です。年間26回の隔週返済は、毎年13回分の月払いに相当します。追加の1回分は元金の返済に直接充てられるため、完済が早まり、支払う利息の合計も減ります。このページの例では米ドルを使用しています。ローン金額、金利、期間、追加元金を入力すると、通常の月払い、隔週返済額、完済までの期間、節約できる利息が分かります。
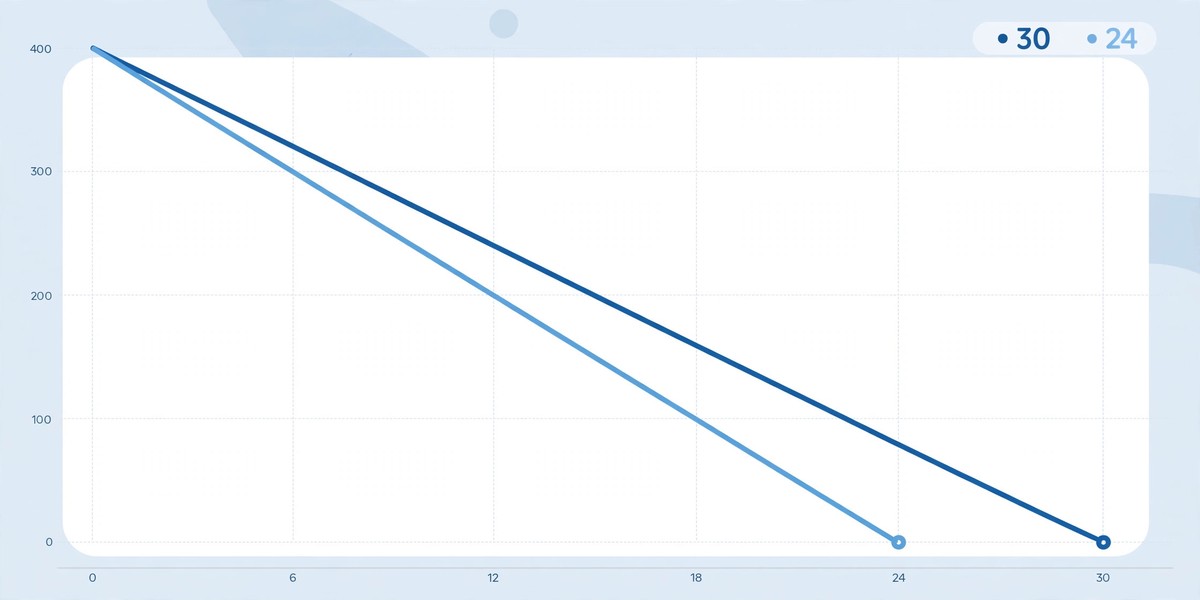
隔週住宅ローン計算機とは
隔週住宅ローン計算機とは、住宅ローンを月払いではなく2週間ごとに返済した場合の結果を示す計算機です。通常の月払いでは年間12回の支払いになりますが、隔週返済では年間26回の支払いになります。隔週返済額を月払いの半額に設定すると、26回の半額支払いは13回分の月払いと同じ金額になります。つまり、毎年1回分の月払いを追加で支払っているのと同じ効果が生まれます。
この追加分が重要な理由は、追加の支払いが利息ではなく元金に充てられるからです。元金が早く減れば、その後の利息の計算対象も小さくなります。そのため、隔週返済は完済までの期間を短縮し、ローン全体の利息を減らすことができます。効果の大きさは、ローン金額、金利、期間、追加元金によって変わります。
隔週住宅ローン計算機の使い方
隔週住宅ローン計算機の使い方は簡単です。次の手順で入力してください。
- ローン金額を米ドルで入力します。例えば、300,000ドルなら300000と入力します。
- 年利率をパーセントで入力します。例えば、7パーセントなら7と入力します。
- ローン期間を年単位で入力します。例えば、30年なら30と入力します。
- 追加元金を1回あたりの金額で入力します。追加しない場合は0のままにします。
- 計算するを押すと、通常の月払い、隔週返済額、完済までの期間、合計利息、節約できる利息が表示されます。
入力する金利が年利率であることを確認してください。月利を入力すると、結果は大きく異なります。クリアを押すと、すべての入力と結果を消すことができます。
隔週返済の仕組みと計算式
まず、通常の月払いは次の式で求めます。ここで、Pはローン金額、rは月利、nは月払いの回数です。
M = P × [r(1+r)^n] / [(1+r)^n – 1]
隔週返済額は、この月払いの半額です。ただし、隔週の利率は単に年利率を26で割ったものではありません。この計算機では、月複利と等価になるように、年間の複利効果を26回の隔週期間に換算しています。つまり、12か月分の複利を26回に分けて適用する考え方です。これにより、月払いの場合と隔週返済の場合を同じ条件で比較できます。
隔週返済では、残高に対して隔週利率で利息を計算し、支払いから利息を引いた残りを元金に充てます。これを残高がゼロになるまで繰り返します。追加元金を入力すると、1回あたりの支払いがその分だけ増え、元金の減少がさらに早くなります。
隔週住宅ローン計算機の例
次の例は、追加元金なしで計算した場合の結果です。この例でも米ドルを使用しています。
| 項目 | 金額または期間 |
|---|---|
| ローン金額 | $300,000 |
| 年利率 | 7% |
| ローン期間 | 30年 |
| 追加元金 | $0 |
| 通常の月払い | $1,995.91 |
| 隔週返済額 | $997.95 |
| 隔週返済での完済まで | 23年8か月 |
| 合計利息(月払いの場合) | $418,527 |
| 合計利息(隔週返済の場合) | $313,639 |
| 節約できる利息 | $104,888 |
この例では、月払いを30年間続ける場合と比べ、隔週返済では約6年4か月早く完済できます。節約できる利息は約104,888ドルです。追加元金を1回あたり100ドル加えると、完済はさらに早まり、利息の節約も大きくなります。正確な数字は、上の計算機で追加元金を入力して確認してください。
隔週返済のメリットと注意点
隔週返済の主なメリットは、完済の短縮と利息の節約です。支払いの回数が多いため、家計の管理がしやすいと感じる人もいます。給与が2週間ごとに支払われる場合、返済のタイミングを給与日に合わせやすいことも利点です。
注意点もあります。まず、貸し手が隔週返済を受け付けているか、追加の支払いを元金に充てるかを確認してください。貸し手によっては、追加分を翌月の支払いに回す場合があります。その場合は、13回目の月払いと同じ効果が得られません。また、隔週返済は毎月2回の支払いになる月があるため、その月の家計に余裕が必要です。手数料がかかる隔週返済サービスを利用する前に、費用と効果を比べてください。無料で自分で追加元金を支払う方法でも、同じ効果が得られる場合があります。
隔週住宅ローン計算機に関するよくある質問
隔週返済は、月払いの半額を2週間ごとに支払うことと同じですか。
はい、金額の面では同じです。月払いの半額を2週間ごとに支払うと、年間26回の支払いになります。26回の半額支払いは、13回分の月払いと同じ合計になります。ただし、貸し手がその支払い方法をどのように処理するかが重要です。追加分が元金に充てられることを確認してください。
隔週返済で本当に13回分の月払いになりますか。
はい、なります。1年は52週間あるため、2週間ごとの支払いは年間26回になります。月払いの半額を26回支払うと、12回分の月払いに1回分を加えた13回分になります。この追加の1回分が、完済の短縮と利息の節約を生みます。
隔週返済はどれくらい利息を節約できますか。
節約額はローン金額、金利、期間によって変わります。上の例では、300,000ドルを年利7パーセントで30年間借りた場合、隔週返済で約104,888ドルの利息を節約できます。金利が高いほど、また期間が長いほど、節約額は大きくなりやすいです。
隔週返済は完済をどれくらい早めますか。
上の例では、30年のローンが23年8か月で完済できます。つまり、約6年4か月早くなります。追加元金を加えると、さらに早くなります。正確な期間は、上の計算機で自分の条件を入力して確認してください。
追加元金はどのように役立ちますか。
追加元金は、利息ではなくローン残高を直接減らします。残高が減ると、その後の利息も減ります。隔週返済だけでも効果がありますが、1回あたりの追加元金を加えると、完済はさらに早まり、利息の節約も増えます。無理のない金額から始めることが大切です。
借り換えのほうが隔週返済より良い場合がありますか。
場合によっては、借り換えのほうが有利なこともあります。金利が大きく下がる場合や、期間の見直しが必要な場合は、借り換えを検討する価値があります。ただし、借り換えには手数料や審査が伴います。隔週返済は、現在のローン条件を変えずに返済を早める方法です。両方の選択肢を、合計利息と手数料を含めて比べてください。
隔週返済を始める前に貸し手に確認すべきことは何ですか。
次の3点を確認してください。第一に、隔週返済が可能かどうかです。第二に、追加の支払いが元金に充てられるかどうかです。第三に、繰り上げ返済の手数料や制限があるかどうかです。これらを確認してから始めると、期待した効果が得られやすくなります。
詳しく見る
お金の計画や利息の仕組みをさらに理解するために、次の金融計算機もご覧ください。
言語
このリストはまだ完成していません。ほかの言語版は現在作成中であり、後の仕上げで追加されます。
- Biweekly Mortgage Calculator
- Calculadora de Hipoteca Quincenal
- Calculadora de Hipoteca Quinzenal
- Calculateur hypothécaire bimensuel
- Zweiwöchentlicher Hypothekenrechner
- Calcolatore Mutuo Quindicinale
- Tweewekelijkse Hypotheekcalculator
- Kalkulator dwutygodniowy kredytu hipotecznego
- İki Haftada Bir Mortgage Hesaplayıcı
- Kalkulator Hipotek Dua Mingguan
- Калькулятор ипотеки раз в две недели
- حاسبة الرهن العقاري كل أسبوعين
- द्विसाप्ताहिक बंधक कैलकुलेटर
- دو ہفتہ وار رہن کیلکولیٹر
- দ্বিসাপ্তাহিক মর্টগেজ ক্যালকুলেটর