
Калькулятор ипотеки раз в две недели
Узнайте, как выплата половины ипотечного платежа каждые две недели сокращает срок кредита и снижает проценты.
Первоначальный остаток по ипотеке, например 300000.
Введите значение от 0,1 до 25.
Любая дополнительная сумма, направляемая в основной долг каждый период, сверх стандартной половины платежа.
Калькулятор ипотеки раз в две недели показывает, как выплата половины ежемесячного ипотечного платежа каждые две недели сокращает срок кредита и снижает общие проценты. Все примеры на этой странице приведены в долларах США, как в английском оригинале, и используют те же исходные данные, чтобы результаты можно было сравнить напрямую.
Как работает калькулятор ипотеки раз в две недели
При стандартном ежемесячном плане вы вносите 12 полных платежей в год. При плане платежей раз в две недели вы вносите 26 половинных платежей в год, что равно 13 полным ежемесячным платежам. Тринадцатый платеж каждый год полностью направляется в основной долг, поэтому остаток уменьшается быстрее, а процентов начисляется меньше.
Есть и вторая, меньшая выгода. Поскольку часть платежа поступает раньше, немного меньше процентов успевает начислиться до следующего платежа. Основная экономия все же возникает из-за дополнительного платежа в год, а не из-за изменения частоты само по себе. Калькулятор строит полный график платежей раз в две недели и сравнивает его со стандартным ежемесячным графиком при той же ставке и том же сроке.
Важно понимать разницу между платежами раз в две недели и платежами два раза в месяц. Два раза в месяц означает 24 половинных платежа в год, что равно ровно 12 ежемесячным платежам, и дополнительной выгоды не дает. Только график раз в две недели дает 26 половинных платежей и дополнительный годовой платеж.
Как пользоваться калькулятором ипотеки раз в две недели
- Введите сумму кредита. Укажите первоначальный остаток по ипотеке в долларах, например 300000. Не используйте запятые или знак доллара внутри поля.
- Введите годовую процентную ставку. Используйте ставку по договору, указанную в ипотечных документах. В примере по умолчанию используется 7 процентов.
- Выберите срок кредита. Выберите 30, 20, 15 или 10 лет из выпадающего списка. Это первоначальный срок кредита, а не оставшийся срок.
- Добавьте дополнительный основной долг, если хотите. Если вы планируете платить дополнительный основной долг с каждым платежом раз в две недели, введите эту сумму. Значение по умолчанию равно 0.
- Нажмите кнопку «Рассчитать экономию». Калькулятор построит полный график платежей раз в две недели и сравнит его со стандартным ежемесячным планом.
- Прочитайте результаты. Вы увидите обе суммы платежей, срок погашения по каждому плану, общие проценты по каждому плану, сэкономленные проценты и дополнительный основной долг в год. Если данные введены с ошибкой, калькулятор покажет понятное сообщение о том, что нужно исправить.
Примеры экономии при платежах раз в две недели
В таблице ниже показаны три распространенных сценария кредитов в США при ставках 2026 года. Все цифры рассчитаны с помощью того же калькулятора ипотеки раз в две недели, с ежемесячным начислением процентов, пересчитанным в эквивалентную ставку раз в две недели.
| Сценарий кредита | Ежемесячный платеж | Платеж раз в две недели | Срок погашения при платежах раз в две недели | Сэкономленные проценты |
|---|---|---|---|---|
| 250000 долларов под 6,5%, 30 лет | $1,580.17 | $790.09 | 24 года, 1 месяц | $74,454 |
| 300000 долларов под 7,0%, 30 лет | $1,995.91 | $997.95 | 23 года, 8 месяцев | $104,888 |
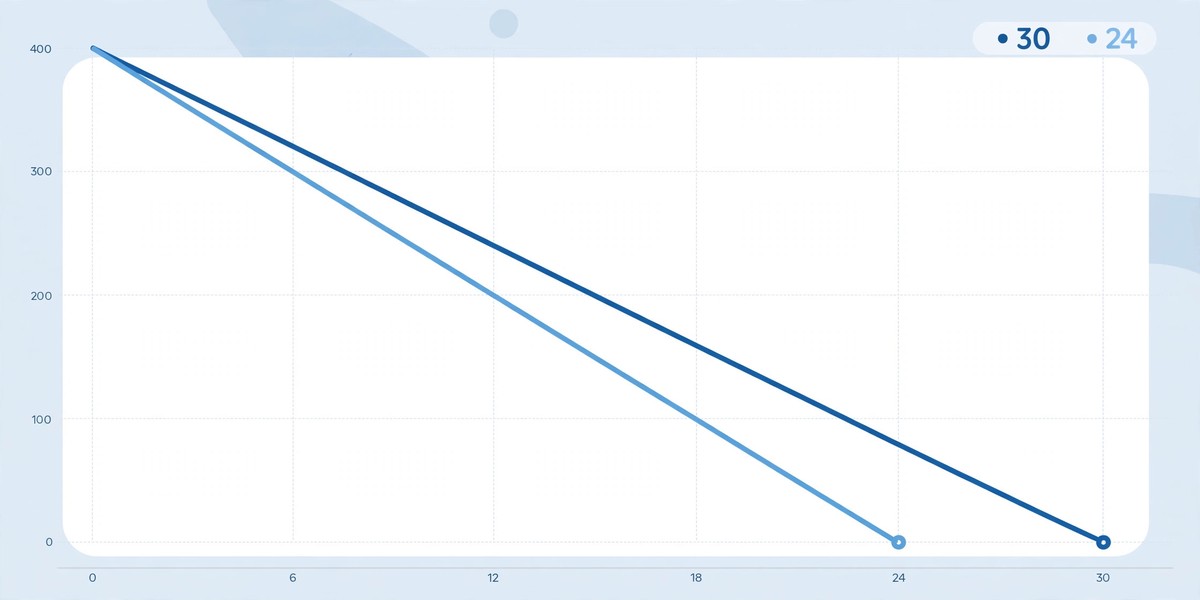
| 400000 долларов под 6,0%, 30 лет | $2,398.20 | $1,199.10 | 24 года, 6 месяцев | $100,556 |
Обратите внимание на закономерность. Для кредита 300000 долларов под 7 процентов платежи раз в две недели сокращают срок более чем на 6 лет и экономят более 100000 долларов процентов. Даже 100 долларов дополнительного основного долга за каждые две недели могут сократить срок погашения примерно до 19 лет в примере с кредитом 300000 долларов под 7 процентов.
Часто задаваемые вопросы
Действительно ли платежи по ипотеке раз в две недели экономят деньги?
Да. Вы вносите 26 половинных платежей в год, что равно 13 полным ежемесячным платежам. Дополнительный платеж направляется в основной долг, поэтому вы платите меньше процентов и погашаете кредит быстрее, чем при ежемесячном плане.
Насколько быстрее погашается ипотека на 30 лет при платежах раз в две недели?
Большинство ипотек на 30 лет погашаются примерно за 23-24 года при платежах раз в две недели и без дополнительного основного долга. Для кредита 300000 долларов под 7 процентов срок составляет 23 года и 8 месяцев, что на 6 лет и 4 месяца быстрее стандартного плана.
Платежи раз в две недели это то же самое, что платить два раза в месяц?
Нет, и разница важна. Два раза в месяц означает 24 половинных платежа в год, что равно ровно 12 ежемесячным платежам, поэтому выгоды от дополнительного платежа нет. Платежи раз в две недели означают 26 половинных платежей в год, что равно 13 ежемесячным платежам. Только график раз в две недели создает дополнительный годовой платеж.
Взимают ли кредиторы комиссию за планы платежей раз в две недели?
Некоторые кредиторы и сторонние сервисы взимают комиссию за подключение, комиссию за каждый платеж или обе комиссии сразу. Перед подписанием договора спросите обо всех комиссиях и посчитайте итог. Тот же результат можно получить бесплатно, если разделить ежемесячный платеж на 12 и добавлять эту сумму к каждому ежемесячному платежу в качестве дополнительного основного долга.
Можно ли позже вернуться к ежемесячным платежам?
В большинстве случаев да. Планы платежей раз в две недели обычно добровольны, и их можно отменить, обратившись к обслуживающей организации. Если вы используете самостоятельный метод с добавлением одной двенадцатой платежа каждый месяц, вы можете просто перестать добавлять эту сумму в любой момент.
Выгодны ли платежи раз в две недели, если ставка уже низкая?
Они все равно сокращают срок кредита, но экономия в долларах при низких ставках меньше, потому что процентов начисляется меньше изначально. При ставке 3 процента тот же кредит 300000 долларов экономит примерно 21000 долларов, а не более 100000 долларов. Если у вас низкая ставка и есть долги с более высокими процентами или более выгодные варианты вложений, они могут быть лучшим использованием дополнительных денег.
Что произойдет, если я добавлю дополнительный основной долг к каждому платежу раз в две недели?
Дополнительный основной долг ускоряет погашение еще сильнее, потому что каждый дополнительный доллар сразу уменьшает остаток, на который начисляются проценты. В калькуляторе введите эту сумму в поле дополнительного основного долга. Даже небольшая сумма, добавляемая каждые две недели, накапливается за год и заметно сокращает срок и общие проценты.
Узнайте больше
- Как работают платежи по ипотеке раз в две недели?
- Платежи по ипотеке раз в две недели или ежемесячные платежи: что экономит больше?
- Сколько процентов экономят платежи раз в две недели?
- Выгодны ли платежи по ипотеке раз в две недели?
- Как настроить платежи по ипотеке раз в две недели
Смотрите также
Языки
Эта страница является русским переводом английского оригинала. Другие версии этого калькулятора на других языках создаются параллельно и будут добавлены в этот список позднее, поэтому список ниже пока не является полным.
- Biweekly Mortgage Calculator
- Calculadora de Hipoteca Quincenal
- Calculadora de Hipoteca Quinzenal
- Calculateur hypothécaire bimensuel
- Zweiwöchentlicher Hypothekenrechner
- Calcolatore Mutuo Quindicinale
- Tweewekelijkse Hypotheekcalculator
- Kalkulator dwutygodniowy kredytu hipotecznego
- İki Haftada Bir Mortgage Hesaplayıcı
- Kalkulator Hipotek Dua Mingguan
- حاسبة الرهن العقاري كل أسبوعين
- द्विसाप्ताहिक बंधक कैलकुलेटर
- دو ہفتہ وار رہن کیلکولیٹر
- দ্বিসাপ্তাহিক মর্টগেজ ক্যালকুলেটর
- 隔週住宅ローン計算機